
Pergeseran Paradigma Keuangan Syariah Menuju Kemaslahatan Substantif
/ Bisnis
Lembaga keuangan syariah tidak jarang berjalan mengekor industri konvensional dan tingkat daya saingnya relatif lemah.
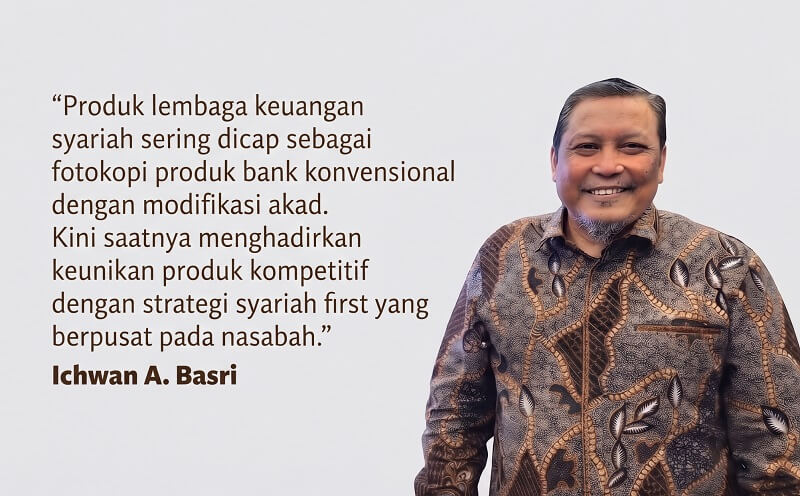
Ichwan A. Basri
Pakar Ekonomi Islam
Perjalanan panjang pengembangan industri keuangan syariah di Tanah Air senantiasa dihadapkan pada sebuah paradoks struktural.
Pada satu sisi, kita memiliki visi besar, dokumen kerangka kerja, serta potensi pasar yang luar biasa besar sebagai negara dengan populasi Muslim terbesar di dunia. Namun, pada sisi lain, implementasi di lapangan tidak jarang berjalan parsial, terjebak dalam sekat-sekat sektoral, dan kurang menyentuh urat nadi ekonomi riil masyarakat.
Selama puluhan tahun, pengembangan industri keuangan syariah tidak jarang terjebak dalam lingkaran pangsa pasar (market share) yang stagnan. Salah satu akar masalahnya, peta mental (mental map) industri yang terlalu nyaman berada di zona komplementer.
Dokumen perencanaan strategis berhenti sebagai hiasan konseptual di atas meja birokrasi, tanpa cetak biru eksekusi yang taktis dan terukur.
Namun, rilis cetak biru (blueprint) terbaru dari Otoritas Jasa Keuangan (OJK) membawa angin segar yang revolusioner. OJK tidak sedang melakukan perbaikan administratif kosmetik, tetapi sedang mendeklarasikan sebuah pergeseran paradigma (paradigm shift) yang fundamental.
Melalui komparasi tegas antara kondisi saat ini (current image) dan masa depan yang dicita-citakan (future image), para pemangku regulasi memaksa industri untuk merombak cara berpikir lama, melampaui pendekatan pragmatis yang berulang kali menjebak ekonomi konvensional.
Sebagaimana dalam diskursus ekonomi publik di mana negara senantiasa mengambil peran proaktif tanpa harus menunggu terjadinya kegagalan pasar terlebih dahulu, tata kelola keuangan syariah juga wajib diletakkan sebagai fondasi proaktif yang inheren, jauh sebelum respons darurat akibat krisis melanda.
Landasan Filosofis dan Arsitektur Pilar
Sebuah bangunan strategis yang kukuh wajib berdiri di atas fondasi filosofis dan sosiologis yang matang. Penyusunan kerangka pengembangan keuangan syariah nasional dirumuskan secara adaptif dengan menyerap aspirasi mendalam dari para pemangku kepentingan utama, yang diterjemahkan melalui empat nilai fundamental, yakni kompetitif, inklusif, profesional, dan sinergi.
Perumusan kebijakan diselaraskan secara vertikal maupun horizontal dengan dokumen makro perencanaan pembangunan, mulai dari Rencana Pembangunan Jangka Panjang Nasional, Rencana Pembangunan Jangka Menengah Nasional, Asta Cita, hingga Master Ekonomi Syariah Indonesia.
Langkah besar ini berakar kuat pada pemetaan riil atas dinamika pasar, mencakup tantangan kapasitas kelembagaan, kualitas talenta sumber daya manusia, tingkat literasi, diferensiasi produk, hingga adopsi teknologi dan ketahanan siber.
Agenda tersebut menetapkan posisi strategis Indonesia dalam tiga dimensi penting yang meliputi pasar domestik, kedaulatan keuangan, serta ambisi menjadi pusat halal dunia, yang mengerucut pada visi besar bahwa industri keuangan syariah mutlak kompetitif, inklusif, profesional, serta bersinergi lintas sektor.
Visi besar tersebut kemudian diturunkan secara seimbang dan proporsional ke dalam tiga pilar kebijakan berikut.
Pertama, terfokus pada penguatan internal pelaku industri seperti perbankan, pasar modal, keuangan non-bank, hingga lembaga mikro melalui konsolidasi permodalan, tata kelola perusahaan yang baik (good corporate governance), diversifikasi produk, dan penerapan keuangan berkelanjutan.
Pilar kedua menitikberatkan pada perluasan pasar lewat peningkatan literasi serta inklusi, pengintegrasian rantai pasok halal bersama usaha mikro, kecil, dan menengah (UMKM), serta penguatan perlindungan konsumen secara menyeluruh.
Pilar ketiga menargetkan penyelarasan di sisi pembuat kebijakan melalui sinkronisasi perizinan lintas sektor, penghapusan ego sektoral secara total, penerapan pengawasan terintegrasi, dan adopsi standar praktik terbaik global.
Demi berdiri kukuhnya seluruh pilar, cetak biru turut ditopang oleh empat akselerator utama, yakni akselerasi digital, optimasi perusahaan induk lewat konglomerasi finansial, peningkatan kualitas talenta secara tersandarisasi, serta keterhubungan dana sosial dengan sektor komersial.
Seluruh struktur strategis bermuara pada satu nilai dasar sebagai panduan utama, yakni ‘maslahat’ guna menghadirkan kemanfaatan nyata yang berkeadilan bagi seluruh rakyat.
Dari Kepatuhan Fikih Formal Menuju Inovasi Substantif
Pilar pergeseran pertama dan paling krusial terletak pada indikator kesuksesan operasional lembaga keuangan.
Menurut paradigma lama, ukuran utama Lembaga Keuangan Syariah (LKS) adalah kelolosan audit Dewan Pengawas Syariah (DPS) atas kepatuhan formal (sharia compliance). Akadnya sah secara hukum fikih tertulis, bebas dari riba, gharar, dan maysir. Pendekatan ini sering bersifat administratif semata tanpa mengukur dampak sosial ekonomi yang dihasilkan.
Sementara dalam paradigma baru, OJK menggeser panduannya menuju ‘kepatuhan substantif’ (substantial compliance). Akad yang sah secara hukum saja tidak lagi cukup jika investasi atau pembiayaan yang disalurkan ternyata abai terhadap etika sosial atau bahkan merusak kelestarian alam.
Keuangan syariah dituntut untuk membumikan esensi tertinggi hukum Islam (maqashid syariah) ke dalam produk nyata yang terukur, akuntabel, dan berdampak langsung pada kesejahteraan umat.
Di sinilah letak novelty (kebaruan) terbesar Indonesia yang membedakannya dengan lanskap keuangan syariah global, khususnya di kawasan Timur Tengah (GCC).
Dulu, aspek lingkungan hidup kerap diposisikan sebagai urusan luar, sekadar pemenuhan program Corporate Social Responsibility (CSR) atau imbauan sukarela yang terpisah dari manajemen risiko utama lembaga keuangan.
Sekarang, aspek lingkungan hidup (environmental value) dikunci mati sebagai salah satu dari Tiga Dimensi Maslahat yang sejajar dengan nilai komersial dan sosial. OJK secara brilian mengekstraksi nilai universal Islam seperti keadilan, kebersamaan, kemanfaatan, dan pemerataan menjadi matriks teknis perbankan yang konkret.
Lahirnya indikator environmental stewardship (tata kelola hijau), environmental resilience (mitigasi iklim), hingga sustainable allocation (alokasi modal untuk ekonomi hijau) menandai babak baru. Demikianlah benteng regulasi yang sangat kuat untuk mencegah praktik greenwashing sekaligus membuktikan bahwa prinsip keberlanjutan telah menyatu dengan nafas etika ekonomi Islam.
Dari Mengekor Menuju Pemimpin Pasar Melalui Syariah First
Pergeseran paradigma ketiga membongkar inferioritas produk syariah di pasar domestik yang selama ini menghambat pertumbuhan eksponensialnya.
Menurut paradigma lama, produk LKS sering dicap sebagai fotokopi produk bank konvensional yang diberi label syariah (mirroring). Skema pembiayaan tidak jarang hanya meniru struktur bunga konvensional dengan modifikasi akad. Akibatnya, LKS selalu berjalan mengekor di belakang industri konvensional dan tingkat daya saingnya relatif lemah.
Sementara dalam paradigma baru, OJK menuntut keunikan produk yang kompetitif dengan strategi syariah first. Melalui pendekatan yang berpusat pada nasabah (customer-centric), produk syariah harus didesain unik sejak dari hulu.
Contoh konkretnya adalah integrasi portofolio komersial dengan dana sosial Islam, seperti ZISWAF (Zakat, Infak, Sedekah, dan Wakaf) serta pembiayaan hijau terintegrasi. Kombinasi ini menciptakan proposisi nilai superior yang autentik, berdaya saing tinggi, dan tidak bisa direplikasi begitu saja oleh lembaga keuangan konvensional.
Dari Eksklusivitas Sektoral Menuju Inklusivitas Nasional
Transformasi struktural ini disempurnakan dengan perubahan total pada strategi komunikasi dan segmentasi pasar.
Menurut paradigma lama, pemasaran LKS kerap bersandar pada pendekatan emosional keagamaan semata dengan memposisikan diri secara eksklusif sebagai pilihan khusus untuk segmen masyarakat Muslim tertentu yang ingin menghindari riba. Akibatnya, ruang tumbuh industri ini terbatas dalam sekat-sekat sosiologis tertentu.
Dalam paradigma baru, LKS dapat menjadi pilihan utama seluruh rakyat indonesia. Keuangan syariah naik kelas menjadi sistem yang universal, mandiri secara finansial, andal secara teknologi, dan dipercaya oleh seluruh golongan masyarakat melintasi sekat keyakinan agama.
Kepercayaan ini dibangun di atas fondasi keunggulan profesionalisme, efisiensi layanan, transparansi tata kelola, dan dampak nyata kemaslahatannya bagi perekonomian nasional.
Eksekusi dan Implikasi Strategis
Penyakit kronis birokrasi dan perencanaan strategis kita pada masa lalu berupa arsip yang selalu berakhir sebagai pajangan teoretis wajib dihindari. Untuk mewujudkannya, kerangka kerja dirancang menggunakan metodologi eksekusi yang disiplin guna memutus mata rantai birokrasi yang lamban.
Naskah pedoman bertindak sebagai jangkar strategis makro yang memuat visi, objektif, dan sasaran secara ringkas agar senantiasa fleksibel menghadapi dinamika zaman. Sistem penjaminan mutu diterapkan secara berlapis melalui monitoring serta evaluasi peta jalan yang dilakukan secara berkala di tingkat operasional untuk mendeteksi hambatan di lapangan secara cepat, disusul penilaian makro jangka panjang demi mengukur pemenuhan capaian penting dari tema-tema strategis yang ditetapkan.
Keberhasilan rancangan besar tentu sangat bergantung pada keterlibatan aktif dan kolaborasi lintas elemen bangsa.
Kalangan akademisi ditantang untuk membuka ruang riset mendalam terkait integrasi komersial-sosial Islam, efektivitas regulasi, serta penyesuaian kurikulum berbasis kompetensi etika industri. Para praktisi diharapkan mampu mendapatkan kepastian arah bisnis guna keluar dari produk monoton dan menangkap peluang ekosistem halal digital secara penuh kehati-hatian. Sementara jajaran pembuat regulasi wajib menegaskan bahwa sinergi dan koordinasi kebijakan lintas lembaga merupakan prasyarat mutlak yang mampu menghapuskan ego sektoral secara total.
Paradigm shift yang dicanangkan OJK merupakan manifestasi dari kepemimpinan kebijakan (policy leadership) yang berani dan visioner. Melalui seluruh rangkaian tata kelola tersebut, membangun masa depan keuangan syariah dipastikan bukan sekadar pekerjaan semalam atau menunggu respons darurat saat krisis melanda.
Sebagaimana barang publik dan keadilan sosial yang merupakan bagian inheren dari tatanan ekonomi Islam, pengembangan sektor ini mutlak dilakukan secara proaktif lewat arsitektur yang utuh, keseimbangan antara suplai, permintaan, dan kebijakan, serta eksekusi berjenjang yang disiplin.
Dengan menjadikan aspek kemaslahatan substantif dan kelestarian lingkungan sebagai bagian terintegrasi dari pengembangan industri, OJK tidak hanya mengubah arah bisnis LKS domestik, tetapi juga memposisikan bangsa ini dengan momentum historis untuk memimpin transformasi industri keuangan syariah global serta senantiasa membawa kemaslahatan nyata bagi seluruh warga negara.

